




今回扱うのは、Moneta Fundedの「1-Step Daily」です。通常の1-Stepや、評価なしのInstant Proとは別商品です。
この記事では、私の画面・通知で確認できる記録と、2026年11月6日に確認した現行の公式条件を分けて紹介します。掲載画像は名前や口座番号などをマスキングしています。今回紹介する実体験はFundedログインまでで、報酬の申請・着金実績を示すものではありません。
PR:この記事にはMoneta Fundedの紹介リンクを含みます。リンク経由の申し込みにより、当サイトに報酬が発生する場合があります。
更新履歴
2026年11月7日:Funded後の含み損制限と通常1-Stepとの違いを追記しました。
2026年11月8日:口座別料金・コード適用後の表示、購入費回収の試算、初回報酬後の余力と運用例を追加しました。試算は公式条件・私の実績と区別しています。
2026年11月9日(日本時間):初めて読む方向けのお金の流れ、費用回収表、A・B・Cの計算手順と円グラフを追加・整理しました。
2026年11月9日(日本時間・追記):期待値の表を、初回の必要利益・初回出金額・手取り・残す余力と、「初回で終了」「失格まで繰り返す」の2つの期間に分け、平均回収率(機械割相当)を追加しました。某F社との比較表の金額位置も整えました。モデルの仮定と確率は変えていません。
2026年11月9日(日本時間・追記2):Moneta $50Kと某F社(匿名)の標準型$20Kを同じ仮定で計算した仮定モデルを追加し、円グラフにも平均の受取と平均回収率を並べました。確率と平均を一緒に見るための補足で、既存の確率や平均の値は変えていません。実際の成績や成功確率ではありません。
2026年11月9日(日本時間・追記3):結論の章を、費用・目標・仮定計算の限界が分かる形に書き直しました。A〜Cの値は変えていません。
2026年11月9日(日本時間・追記4):初回の受取だけを見た追加の計算例と、円グラフを削除しました。初回受取までの確率・平均の受取・平均回収率は数字の一覧として残し、既存のA〜Cの数値・仮定・損失の説明は変えていません。
2026年11月9日(日本時間・追記5):数字の一覧の下に、例B・Cで受取ゼロが8割以上でも平均回収率が100%を超える理由(受取ゼロ82.22%・86.67%と平均回収率275.43%・330.52%)を追記しました。モデルの仮定と数値は変えていません。
初めてプロップ口座を見る方へ:お金の流れを先に整理
$100Kは「10万ドルを自分が入金する」という意味ではなく、取引成績や損失制限を計算する口座サイズです。自分が最初に払うのは購入費で、口座残高がそのまま引き出せる現金になるわけではありません。
- 購入して、評価(Challenge)を受ける。 ルールを守りながら利益目標を目指す試験の段階です。評価中の利益を、そのまま報酬として受け取る話ではありません。
- 合格後の確認を経て、Funded口座へ進む。 ここからルール内で取引し、利益が出れば条件に沿って報酬を申請する段階です。合格しただけで購入費が戻るわけではありません。
- 報酬を申請し、承認・支払いを経て受け取る。 「口座から減る金額」と「自分が実際に受け取る金額」は分けます。この記事の試算では、後者を前者の88%と仮定しています。実際の内訳は申請画面で確認が必要です。
- 口座に残した余力で、次の取引を続ける。 余力は、現在の残高と失格になる損失ラインとの差です。DD(ドローダウン)は残高・有効証拠金の下落を指し、ここでは許される下落幅も確認します。日次の制限も別に守ります。報酬を多く取るほど、残る余力は小さくなる場合があります。
1.今回の結果:3,000ドルの目標に対して3,228.19ドル
使用したプログラムは、1-Step Daily / $100,000 Challenge / MetaTrader 5です。
| 画面で確認した項目 | 表示内容 |
|---|---|
| 開始日 | 2026年10月29日 |
| 口座サイズ | $100,000 |
| 利益目標 | $3,000 |
| 到達時の残高 | $103,228.19 |
| 到達時の有効証拠金 | $103,228.19 |
| 初期口座額との差額 | +$3,228.19 |
| 目標に対する達成率 | 107.61% |
口座サイズに対しては約+3.23%です。3,000ドルの目標を228.19ドル上回り、画面にも「目標達成」と表示されていました。
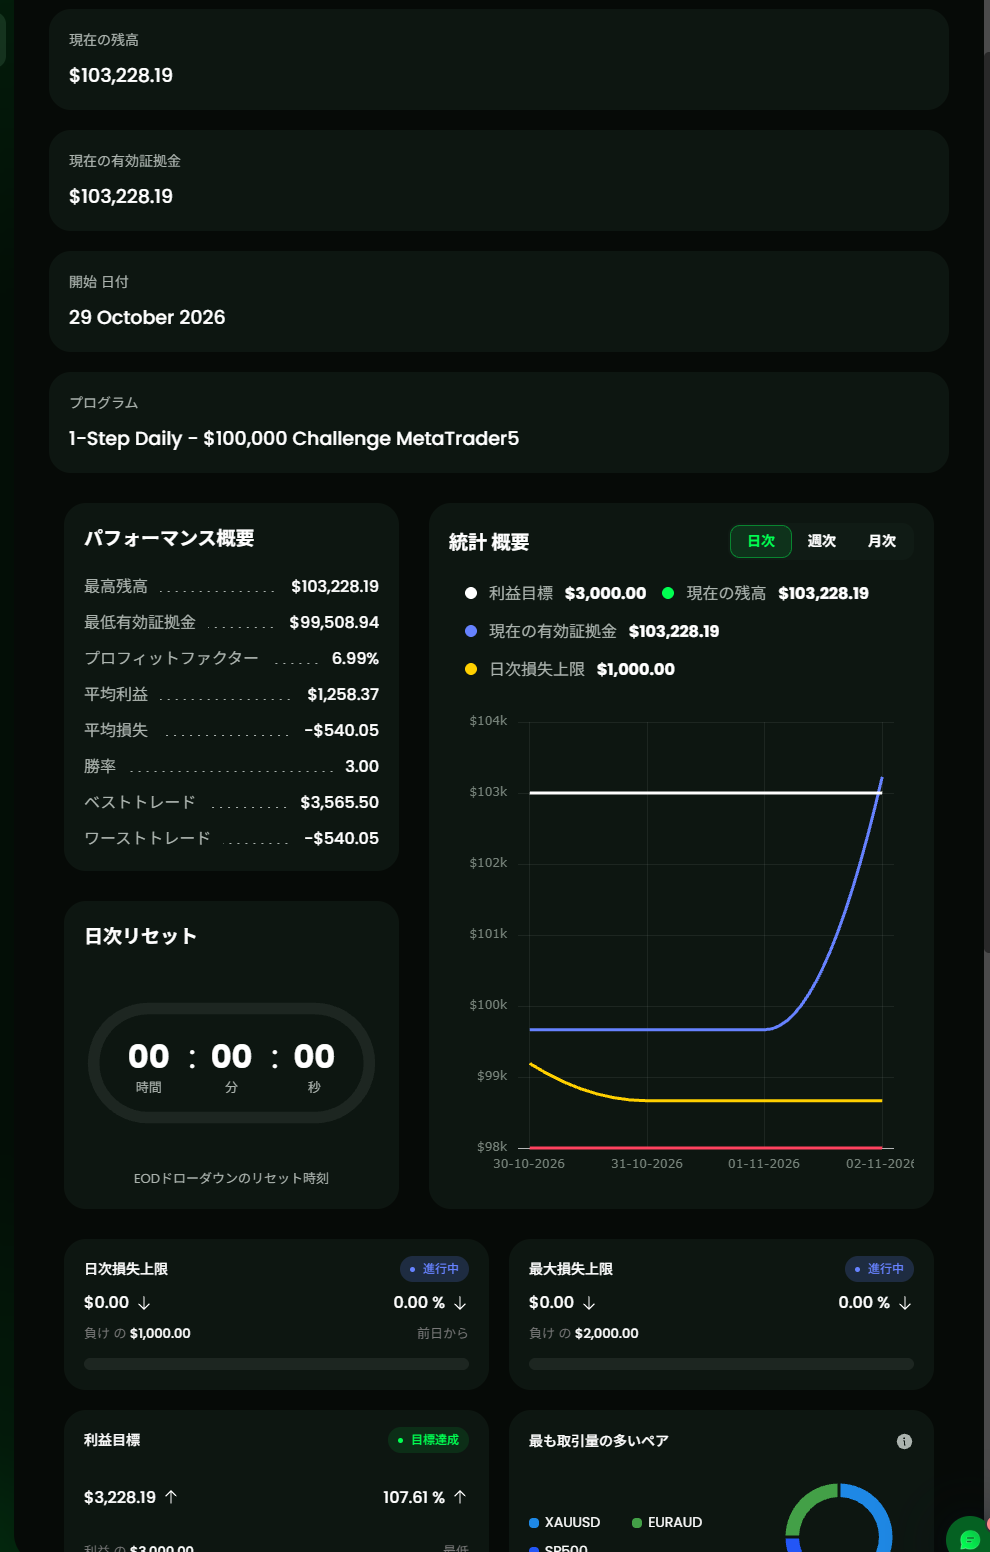
私のChallenge画面。名前を含む上部を切り抜き、金額やグラフは変更していません。表示残高はシミュレーション口座の数値で、同額の現金を受け取った意味ではありません。
11月2日には、利益目標達成のメールも届いています。通知には、取引を決済し、本人確認が未完了なら手続きを行うよう案内がありました。
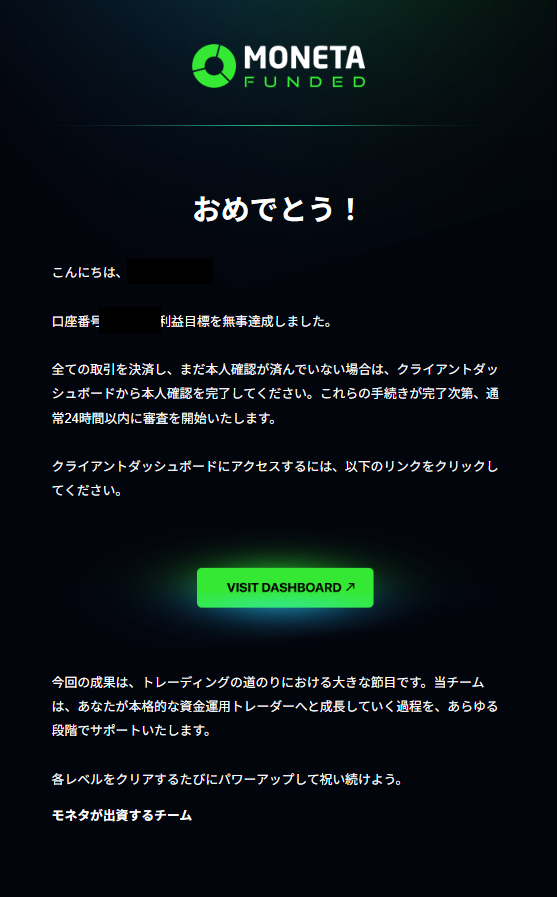
受信欄に11月2日と表示された通知の本文。通知の「通常24時間以内」は手続き後の審査開始についての案内で、Funded口座の発行完了や着金までの時間ではありません。
開始日とメールの日付は確認できますが、取引日数や全取引の明細までは、この画像だけでは分かりません。「4取引日で合格」などとはせず、確認できた結果をそのまま残します。
2.Funded口座へのログインで、一度メールを見直した
その後、Funded口座の案内が届き、MT5へ情報を入力したものの、最初はそのままでは使えませんでした。メールを見直すと同意の案内があり、対応後にFunded口座へログインできました。
これは当時の私の投稿で報告した流れです。単に口座情報を入力するだけでなく、案内メールに残っている手続きも確認する、というのが今回の実務上のポイントでした。
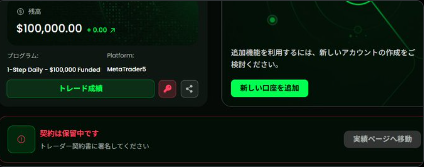
私の投稿に添付した画面の一部です。画面には「契約は保留中です」も残っています。投稿本文で報告した同意後のログインと、この画面の撮影が同じ時点とは断定できないため、契約完了後の画面としては扱っていません。
公式にも、目標達成後は契約、本人確認、取引審査を経る案内があります。個別審査で時間が延びる場合もあり、私の流れや所要時間を全員に当てはめることはできません。公式:合格後の流れ
3.1-Step Dailyの基本条件
以下は2026年11月6日に確認した公式の案内です。私の購入時点の個別規約をすべて復元したものではありません。実際には、購入日・口座設定に対応するダッシュボードと契約を確認してください。
| 項目 | 1-Step Daily |
|---|---|
| 評価 | 1段階 |
| 評価の利益目標 | 初期口座額の3% |
| 日次損失の許容量 | 初期口座額の1% |
| 通常時の最大損失 | 初期口座額の2%、固定方式 |
| 最低利益日数 | なしと案内 |
| 一貫性ルール | なしと案内 |
| 期間 | 無期限。ただし非活動に関する規定あり |
| レバレッジ | 最大1:30。商品ごとに異なる |
| Funded後の報酬配分 | 88% |
| 報酬申請周期 | 条件を満たせば毎日 |
| $100Kの1回申請上限 | $2,000 |
利益目標は確定後の残高で判定され、ポジションを閉じる必要があります。また、ニュース取引の制限や禁止手法などの共通ルールも残ります。「一貫性ルールなし」を「どのような取引でも自由」と読むのは避けたいところです。
目標3%・1段階という点は、目指すゴールを把握しやすい特徴です。一方、日次1%・通常最大損失2%の枠に取引を収める必要があります。誰にとっても簡単・厳しいとは決められず、普段の損切り幅や取引回数と合うかが大切です。後半の仮定モデルの確率を、そのまま実際の合格率や口座の難しさとしては使いません。
4.口座の種類と、50%・42%引きの価格
1-Step Dailyの口座サイズは$50K・$100K・$200Kの3種類です。通常の1-StepやInstant Proは別商品なので、料金表を混ぜずに見てください。
2026年11月8日23:07(日本時間)、公式の購入前選択画面で1-Step Daily / MT5を選び、コードなし・USK・USK42をそれぞれ確認しました。注文作成や決済はしていません。
| 口座サイズ | 通常表示 | USK · 50% | USK42 · 42% |
|---|---|---|---|
| $50,000 | $142 | $71 | $82 |
| $100,000 | $284 | $142 | $165 |
| $200,000 | $568 | $284 | $329 |
割引の計算は「通常料金×(1−割引率)」です。$100Kなら、50%引きは$284×0.50=$142、42%引きは$284×0.58=$164.72。42%引きでは、42%分を払うのではなく、残りの58%分を払います。
USKは50%引きの表示でした。USK42については、厳密に42%を引くと$82.36・$164.72・$329.44ですが、選択画面では上表の$82・$165・$329という整数表示でした。この記事の回収試算では、確認できた画面表示額を使います。税・決済手数料・為替換算を含む最終請求額の確認ではありません。公式:プランと料金の選択画面
従来の案内は、初回向けUSK(50%)、2回目以降向けUSK42(42%)です。今回確認できたのはコード適用後の表示までで、初回購入の判定、利用回数、期限、併用可否、個別アカウントの対象可否は確定していません。購入直前に、自分の選択内容と最終総額を確かめてください。
表を左右に動かすと、すべての列を確認できます。
| 口座 | 目標3% | 日次1% | 通常最大損失2% | 1回申請上限 |
|---|---|---|---|---|
| $50,000 | $1,500 | $500 | $1,000 | $1,000 |
| $100,000 | $3,000 | $1,000 | $2,000 | $2,000 |
| $200,000 | $6,000 | $2,000 | $4,000 | $4,000 |
日次1%はその日の損失許容量、通常最大損失2%は初期残高からの通常の許容量です。日次ラインの計算、含み損、報酬承認後の固定は別に確認します。1回申請上限がそのまま手取り額になるとも限りません。公式:Dailyの3種類と条件
金額を倍にすると目標・損失枠・料金もほぼ倍になります。額面が大きいほど有利、という比較ではなく、自分の許容参加費と普段の損切り額で選びたいところです。
5.メリット:目標と申請周期が分かりやすい
1段階・利益目標3%で、評価の到達点が明確
10万ドル口座なら目標は3,000ドル。複数の評価段階を繰り返す形式ではないため、まず何を達成するかが分かりやすいです。ただし、目標が3%だから合格しやすいとまでは言えません。許容損失も小さく設定されています。
最低利益日数と一貫性ルールがない
現行の専用条件表には最低利益日数なし、一貫性ルールなしとあります。日数を増やすためだけの取引や、ベスト日の利益割合を調整するための追加取引を考えなくてよい点はメリットです。損失制限や取引審査までなくなるわけではありません。
通常時の最大損失ラインが利益に追従しない
10万ドルなら、通常の最大損失ラインは98,000ドル。利益が増えても、通常の取引中はこのラインが自動で上がる方式ではありません。ただし、報酬承認後には別の固定ルールがあるので、次の章で確認します。公式:最大損失の計算
条件を満たせば毎日、報酬を申請できる
報酬申請の機会を短い周期で持ちたい人には、Dailyという設計が検討材料になります。ただし毎日申請できることと、毎日必ず利益が出ること・その日に着金することは別です。
6.デメリット・注意点:日次1%と出金後の余力
日次1%は、10万ドルでも1,000ドル
額面が大きくても、その日の損失許容量は1,000ドルです。ロットや1回の損切り幅が大きい運用では、少ない回数の損失で制限に近づきます。
日次の基準は毎日22:00 UTC、日本時間では翌朝7:00のスナップショットです。その時点の残高と有効証拠金の高い方から1,000ドルを引いて計算します。日次の失格ラインがいつも99,000ドルに固定されるわけではありません。
例えば、リセット時点の高い方が102,000ドルなら、日次ラインは101,000ドルです。含み益を持ったままリセットをまたぐ場合も、残りの余力を確認したいところです。公式:日次1%の計算
Funded後は、銘柄・取引アイデア単位の含み損も確認
2026年11月7日に確認した公式案内では、1-Step DailyのFunded口座は、同じ銘柄の含み損が口座サイズの2%に達すると警告・制限の対象になります。その口座の全ポジションが自動決済され、次の日次リセットまで新規取引が停止されます。さらに、銘柄または取引アイデア単位の含み損を口座サイズの1.5%以内に抑える制限へ移され、移行後に1.5%を超えると、その口座は失格になります。
この初回警告は、日次1%や通常最大損失2%のルールを免除するものではありません。Dailyの日次損失制限は引き続き適用されます。改定後の通常1-Stepにある「含み損1%で即失格」という別ルールはDailyには適用されないので、二つのプランを混同しないようにしたいところです。公式:Funded口座の含み損制限 / 公式:1-Step Dailyの適用範囲
報酬が承認されると、最大損失ラインが初期残高へ上がる
ここは見落としたくないところです。
現行FAQでは、報酬が承認された時点で最大損失ラインが元の初期残高に固定されます。10万ドル口座なら100,000ドルです。着金が完了した時点ではありません。
そのため、通常時の98,000ドルというラインを、出金後もそのまま使えると思わない方がよいです。申請額だけでなく、控除後に100,000ドルより上へいくら残るかも確認する必要があります。公式:報酬承認と損失ライン
初期残高に固定されるのは「最大損失ライン」で、口座残高そのものが自動で初期額へ戻るという意味ではありません。 公式例では、$100K口座の残高$103,000から$2,000のpayoutが承認されると残高は$101,000、固定される最大損失ラインは$100,000です。残る差額は$1,000。この公式例の$2,000と、配分後の受取額の関係は別に確認が必要です。
利益をすべて控除して残高が$100,000に近づけば、取引を続ける余力はほぼ残りません。さらに日次ラインがより高ければ、実際に使える余力はそちらにも制限されます。申請前後に、残高・日次ライン・最大損失ラインを一緒に確認してください。
Dailyでも、申請上限と審査がある
$100Kの1回申請上限は2,000ドル。ポジションを閉じること、本人確認、取引・コンプライアンス審査などが必要です。通常の処理目安は24〜48営業時間で、土日や国際的な祝日を除き、追加審査では延びる場合があります。公式:Dailyの報酬申請
この記事の+3,228.19ドルは評価口座の結果です。この金額へ88%を掛けた額を、私の受取額として載せることはしません。
参加費と失格リスクは残る
Monetaの口座はシミュレーション取引の口座です。10万ドルの現金が渡されるわけではありません。参加費がかかり、条件違反などにより終了する可能性があります。料金の返金にも条件があるため、割引率だけで購入を決めず、ルールと支払総額を確認してください。公式利用規約
7.購入費はいくらの利益で回収できる?
参加費の回収率と、回収できる確率は別
購入費をC、実際に受け取った報酬をRとすると、購入費の回収率=R÷C×100%です。純損益の割合は(R−C)÷C×100%。回収率100%で購入費と同額になり、100%を超えた部分が費用控除後のプラスです。これは「回収できる確率」ではありません。
以下は受取額を対象利益の88%と置く算術例です。口座控除額・申請額・手取り額が同額とは限りません。公開FAQだけではこれらの表記の関係を完全に確定できないため、実際の申請画面で控除と受取の内訳を確認してください。
この表は「払う料金 → 費用を取り戻すための利益 → 実際に受け取れた場合の割合」の順に読みます。回収率は、払った料金に対して何倍受け取れたかを表す割合で、成功する確率ではありません。
表を左右に動かすと、3つのケースを比較できます。
| 見る数字 | 通常 | USK | USK42 |
|---|---|---|---|
| 払う購入費C | $284 | $142 | $165 |
| 費用回収に必要な利益C ÷ 0.88(仮定) | $322.73 | $161.37 | $187.50 |
| $440を受け取れた場合受取 ÷ 購入費 × 100 | 154.9% | 309.9% | 266.7% |
表の「費用回収に必要な利益」は、利益の88%を受け取れるという仮定で割り戻した数字です。最低申請額・審査などは別条件なので、その利益だけで必ず出金できるという意味ではありません。最下段は「すでに$440を受け取れたら」という条件付きの金額比較です。
必要利益は、計算上の受取が購入費を下回らないよう1セント単位で切り上げています。
例えば$100KをUSKの表示額$142で買ったと仮定すると、$142÷0.88=約$161.37の対象利益が費用回収の計算上の境目です。別の例として対象利益$500から$440を受け取れたなら、回収率約309.9%、費用控除後は$298、純損益の割合は約209.9%です。この$500はFunded後の仮定で、私の評価口座の利益を換金した話ではありません。
この例の計算を順に書くと、$500×0.88=$440、$440÷$142×100≒309.9%です。購入費を引いた割合は、($440−$142)÷$142×100≒209.9%となります。
最小申請額も別条件です。公式Daily案内では通常$100、Riseは$500、個別の出金案内ではCryptoの最低$100が明記されています。配分前後のどの金額に最低額を適用するかは申請画面で確認が必要なので、上表の回収利益で必ず申請できるとは限りません。公式:Dailyの報酬申請 / 公式:Riseの最低額・返金条件を含むDaily概要
登録料の返金は、同じ口座で4回目の成功出金を達成した後の案内です。初回出金で参加費が自動返金される前提にはしていません。以下の計算にも返金を加えていません。買い直せば購入費は増え、受取までの税・為替・手数料でも実際の回収率は変わります。
期待値は、成功率の仮定で大きく変わる
単発の例なら、受取$440に到達する確率をpと置き、未到達時の受取を0とすれば、期待純損益=p×$440−購入費です。購入費$142なら、仮にpが20%で−$54、40%で+$34。損益分岐は約32.27%です。これは説明用の確率であり、Monetaの公表合格率でも、私の成績から推定した確率でもありません。
繰り返しの報酬まで含めると、出金額と残す余力の配分も関係します。次の表は、その構造だけを見る仮定モデルです。実際の期待利益を算出したものではなく、購入判断やルールの確率的攻略を勧める表ではありません。
- $100K、購入費$142。評価は+$3,000到達で合格、−$2,000で失格とする。
- 損益は独立に各50%で±$500、手数料・スプレッド・スリッページなし。各目標と損失ラインは$500刻みにそろえる。
- 1日1回、日次リセット時は保有なし、途中の含み損は確定損失を超えない。出金待ち中は取引しない。
- Fundedの初期余力は$2,000。初回は残す余力Bと控除額Wの合計まで利益を積む。以後はBを残して同じWを繰り返し控除する。
- 手取りは仮に0.88×W、全申請が承認され、日次ラインが控除後に不利な矛盾を生まない扱いを仮定。申請上限の「金額」とWの一致は未確定。
- 無期限、失格まで継続、買い直しなし。返金・税・為替・追加費用・待機時間のコストは含めない。
A・B・Cは口座の種類ではなく、「利益をどこまで積み、いくら口座に残すか」を変えた3つの計算例です。①は初回の金額の置き方、②は初回の受取で終了する場合、③は失格まで繰り返す場合の計算結果です。Bという記号は「残す余力」のことで、例Bという名前とは区別して読んでください。
表を左右に動かすと、3つのケースを比較できます。
| 見る数字 | 例A | 例B | 例C |
|---|---|---|---|
| ① 初回に、いくら増やして・受け取って・残す? | |||
| 必要な合計利益Funded後・B+W | $1,500 | $2,500 | $4,000 |
| 初回出金額(配分前・仮定)W:口座から減る額 | $500 | $1,500 | $2,000 |
| 手取り(88%と仮定)W × 0.88 | $440 | $1,320 | $1,760 |
| 口座に残す余力B:損失ラインより上 | $1,000 | $1,000 | $2,000 |
| 届いた場合の手取り − 購入費成功時だけ・期待値ではない | $298 | $1,178 | $1,618 |
| ② 初回の受取で終了する場合 | |||
| 購入 → 初回受取評価通過も含む確率 | 22.86% | 17.78% | 13.33% |
| 平均の受取初回だけ・受取ゼロも含む | $100.57 | $234.67 | $234.67 |
| 購入費を引いた平均平均の受取 − $142 | −$41.43 | +$92.67 | +$92.67 |
| 平均回収率(機械割相当)平均の受取 ÷ $142 × 100 | 70.82% | 165.26% | 165.26% |
| ③ 失格まで繰り返す場合(無期限) | |||
| 平均の総受取無期限・受取ゼロも含む | $301.71 | $391.11 | $469.33 |
| 購入費を引いた平均平均の総受取 − $142 | +$159.71 | +$249.11 | +$327.33 |
| 平均回収率(機械割相当)平均の総受取 ÷ $142 × 100 | 212.47% | 275.43% | 330.52% |
※①の関係:必要な合計利益=口座に残す余力+初回出金額(配分前)、初回出金額(配分前)=手取り+配分されない12%分です。例Cなら$4,000=$2,000(余力)+$1,760(手取り)+$240(12%分)、Aは$1,500=$1,000+$440+$60、Bは$2,500=$1,000+$1,320+$180です。出金しても口座残高が$100,000へ戻るわけではなく、損失ラインが初期額の$100,000に固定され、その上に余力が残る想定です。初回出金額と口座から減る額・手取りが公式にこの対応になるかは未確認の仮定です。表の「届いた場合の手取り − 購入費」は初回に届いた場合だけの金額で、期待値ではありません。
平均回収率(機械割相当)=受取ゼロで終わる場合も含めた平均受取÷購入費$142×100です。勝率でも、受け取れた人だけの回収率でもありません。100%ちょうどなら、この仮定の下で平均すると購入費と同額が戻る計算、100%超なら平均がプラス、100%未満なら平均がマイナスという意味で、個人の結果を保証するものではありません。
同じA・B・Cでも、どこで止めるかによって平均回収率は大きく変わります。②の初回で終了する場合は約70.82%・165.26%・165.26%、③の失格まで繰り返す場合は約212.47%・275.43%・330.52%です。例Aは初回だけなら100%を下回り、③では上回ります。③は失格しない限り無期限に続ける前提で、実際には待機・審査・費用・ルール変更が入ります。
「平均の総受取」は、受取ゼロで終わる場合と何回も受け取る場合を全部合わせて平均した金額です。1人がだいたいこの金額を受け取れる、という予測ではありません。 3例とも受取の中央値(結果を小さい順に並べた真ん中)は$0、購入費を引いた中央値は−$142です。返金・税・為替・追加費用はこの表に含めていません。
出金に合わせて日次損失ラインがどう調整されるかは、公式に確認できていません。この計算では、出金によってルール違反にならず、出金後も同じ仮定のまま取引を続けられるものとして扱っています。この運用方法が実際の口座で通用するという根拠ではありません。また、①の「必要な合計利益」はFunded口座で積む利益です。評価の目標+$3,000は合格するための条件で、出金できる利益ではありません。
数字で見る「初回受取までの確率」と、平均の受取・回収率
回収を考えるときは、2つを並べて見ます。上段は、購入から初回の受取に届く確率と、届かない確率です。下段の数字は、失格まで繰り返した場合の平均の受取と平均回収率で、受取ゼロの経路も含みます。平均回収率が高くても、その割合の人が受け取れるという意味ではありません。
実際の利用者の成績ではありません。1口座の購入時点を100%とした仮定です。独立した±$500が各50%、取引コストなし、無期限、出金成立など、上の条件をすべて置いています。
例A
- 初回受取に到達
- 22.86%
- 未到達(評価失敗も含む)
- 77.14%
- 失格まで繰り返す場合の平均の総受取(無期限・受取ゼロ含む)
- $301.71
- 平均回収率(平均の総受取 ÷ 購入費$142)・確率ではありません
- 212.47%
- 参考:初回の受取だけで止める場合の平均回収率
- 70.82%
例B
- 初回受取に到達
- 17.78%
- 未到達(評価失敗も含む)
- 82.22%
- 失格まで繰り返す場合の平均の総受取(無期限・受取ゼロ含む)
- $391.11
- 平均回収率(平均の総受取 ÷ 購入費$142)・確率ではありません
- 275.43%
- 参考:初回の受取だけで止める場合の平均回収率
- 165.26%
例C
- 初回受取に到達
- 13.33%
- 未到達(評価失敗も含む)
- 86.67%
- 失格まで繰り返す場合の平均の総受取(無期限・受取ゼロ含む)
- $469.33
- 平均回収率(平均の総受取 ÷ 購入費$142)・確率ではありません
- 330.52%
- 参考:初回の受取だけで止める場合の平均回収率
- 165.26%
この3例では、1回の仮定受取が購入費$142を上回るため、「初回受取に到達」の確率が「購入費を回収できる確率」にも一致します。手取り=控除額W×88%は計算上の仮定で、実際の控除・申請額・着金額の対応は未確認です。
「初回受取に到達」「未到達」の数字は確率です。平均の受取($301.71・$391.11・$469.33)と平均回収率(212.47%・275.43%・330.52%)は、受取ゼロの経路も含めた平均で、確率ではありません。上の例の309.9%は「$440を受け取れた場合だけ」の比較で、これらの平均回収率とは別の数字です。A/B/Cは公式プラン名ではなく、残す余力と控除額を変えた説明用の例です。
受取ゼロが8割以上でも、平均回収率が100%を超える理由
例B・Cは、初回の受取に届くことだけでなく、受け取る現金と、口座に残す余力のバランスを見る例です。
- 例B:受取ゼロ 82.22% / 失格まで繰り返す場合の平均回収率 275.43%
- 例C:受取ゼロ 86.67% / 失格まで繰り返す場合の平均回収率 330.52%
受取ゼロの経路も含めて平均しても、この仮定モデルでは100%を上回ります。計算式は、平均の受取÷購入費$142×100です(例B:$391.11÷$142×100≒275.43%、例C:$469.33÷$142×100≒330.52%)。初回の受取だけで止める場合はB・Cとも165.26%($234.67÷$142×100)で、期間の違う別の数字です。
平均を押し上げているのは、頻度は低いものの大きな受取です。初回に届けば手取りは例Bで$1,320、例Cで$1,760、その後も受取を重ねる経路がありますが、そこまで届くのは17.78%・13.33%です。8割以上の経路は受取ゼロのまま、このモデルでは購入費$142を失います。
これは勝ち負け各50%・取引コストなし・無期限・全申請の承認を置いたモデル計算です。平均回収率は受取ゼロの経路を含めた数字で、受け取れた口座だけの回収率でも、成功率や実際の成績でもなく、実際の取引の優位性を示すものではありません。
B・Cのような配分を考えるなら、実際の条件を確認し、普段のリスク管理の範囲で余力を残すことが前提です。この割合を目指せば購入が有利になる、という意味ではありません。
この単純モデルでは、評価の到達率は2÷(2+3)=40%。購入から初回までの到達率は、そこに2,000÷(2,000+B+W)を掛けます。初回後、次の控除まで届く確率はB÷(B+W)。表の③(失格まで無期限に繰り返す場合)の平均受取は、初回到達率×(0.88×W)÷(1−次回到達率)です。
例Aを、購入から順に計算してみる
表のAだけを取り出して、数字をつないでみます。以下は、上の「独立した±$500が各50%・取引コストなし・無期限」などの仮定をすべて置いた場合です。
- まず評価を通る確率を考えます。 $500を1段とすると、失格までは下へ4段、合格までは上へ6段です。合格の方が遠いため、1回の勝率50%が、そのまま合格率50%になるわけではありません。勝ち負けを行き来する経路も含め、上側へ先に届く確率は4÷(4+6)=40%です。4連敗と6連勝だけを比べている計算ではありません。
- Funded後の初回目標は$1,500です。 残す余力Bの$1,000と、控除額Wの$500を足します。評価を通った口座が、下側の$2,000を失う前にここへ届く確率は2,000÷(2,000+1,500)=4÷7、約57.14%。購入時点から見ると、評価の40%も掛けて0.4×(4÷7)≒22.86%です。
- 初回後は、残した$1,000を基準にします。 初期残高$100,000の損失ラインに対し、残高$101,000なら差は$1,000。そこから次の+$500へ先に届く確率は1,000÷(1,000+500)=2÷3、約66.67%です。これは、すでに初回受取へ届いた口座の「次回へ続く確率」です。購入者全体の回収確率ではありません。実際は日次制限も別に守る必要があります。
- 各回の受取を足すと、平均$301.71になります。 1回の仮定受取は$500×0.88=$440。初回、2回目、3回目…と続く分を足すため、初回の確率×$440に、1+2/3+(2/3)²+…を掛けます。この和は3なので、0.4×(4÷7)×$440×3≒$301.71。受取ゼロの経路も含む平均です。購入費$142を引けば、平均純損益は約+$159.71となります。
計算途中では丸める前の値を使っています。この例では1回の仮定受取$440で購入費$142を上回るので、購入費を回収できる確率は、購入から初回へ届く約22.86%と同じです。約66.67%を回収確率として使ったり、平均$301.71を毎回の受取予想にしたりしないように見てください。実際の成績・審査・費用を反映した予測ではなく、控除額と手取りの対応も未確認の仮定です。
例B:残す余力は同じで、1回の控除を増やす
Bは、Aと同じく$1,000を口座に残し、1回の控除額だけ$1,500に増やした仮定です。評価を通る40%など、共通の仮定は変えません。
- 初回までに積む利益は$2,500。 B+W=$1,000+$1,500です。Funded後の残高が$102,500まで増え、$1,500を控除すると$101,000が残る想定です。損失ライン$100,000との差は$1,000になります。
- 購入から初回への到達率は約17.78%。 評価通過後だけなら2,000÷(2,000+2,500)=4÷9、約44.44%。購入前から見るため評価の40%を掛け、0.4×(4÷9)≒17.78%とします。Aより大きな初回利益が必要なので、到達率はAの約22.86%より下がります。
- 1回の仮定受取は$1,320、次回への継続率は40%。 受取は$1,500×0.88。初回後は$1,000の余力で次の+$1,500を目指すので、1,000÷(1,000+1,500)=0.4です。無期限平均は0.4×(4÷9)×$1,320÷(1−0.4)≒$391.11。購入費$142を引くと約+$249.11です。
例C:残す余力も、1回の控除も増やす
Cは、$2,000を口座に残し、1回に$2,000を控除する仮定です。余力を厚くする分、初回までに必要な利益も大きくなります。
- 初回までに積む利益は$4,000。 B+W=$2,000+$2,000です。残高$104,000から$2,000を控除すると$102,000。固定された損失ライン$100,000との差は$2,000になります。これは口座からの控除額を置いた計算で、公式の申請上限とWが同じ意味とは確定していません。
- 購入から初回への到達率は約13.33%。 評価通過後だけなら2,000÷(2,000+4,000)=1÷3、約33.33%。評価の40%を掛けると0.4×(1÷3)≒13.33%です。購入直後から33.33%と読むと、評価で失敗する経路が抜けてしまいます。
- 1回の仮定受取は$1,760、次回への継続率は50%。 受取は$2,000×0.88。初回後は$2,000の余力で次の+$2,000を目指すため、2,000÷(2,000+2,000)=0.5です。無期限平均は0.4×(1÷3)×$1,760÷(1−0.5)≒$469.33。購入費を引くと約+$327.33です。
B・Cも1回の仮定受取が購入費$142を超えるため、この条件での費用回収確率はそれぞれ約17.78%・13.33%です。Cは平均受取が最も大きくても、初回に届く確率は3例中で最も低いという関係です。平均額だけで「有利な戦法」とは判断できません。いずれも、受取ゼロの経路を含む仮定計算で、実際の成功率ではありません。
初回の受取だけで終了するなら、平均受取はAが約$100.57、B・Cが約$234.67です(表の②)。表の③は失格まで繰り返す無期限モデルなので、②の初回だけの期待値とは異なります。
3例とも、受取額の中央値は$0、費用控除後の中央値は−$142です。 平均がプラスでも、大半が費用を失い、一部の長く続いた経路が平均を引き上げる形です。A・B・Cの平均受取を購入費で割った比率は約212.5%・275.4%・330.5%ですが、購入費を回収する確率はこの例では約22.86%・17.78%・13.33%です。どの例も一度の仮定受取が$142を超えるため、回収確率と初回到達率が一致しています。
勝率・値幅・含み損の経路・審査・コストを実際に置き換えれば結果は変わります。複数回購入なら費用は合計して考える必要があります。実取引の期待値や回収確率を出すには、手法ごとの取引履歴と、現在の申請条件を入れた検証が必要です。
近い口座サイズで比べると、某F社とどう違う?
ここでは比較相手の社名・固有の商品名を伏せて「某F社」とします。相手の暗号資産の無期限先物型を比較しており、CFD型の別商品とは混ぜません。共通の額面サイズがないため、実際に提供されている口座サイズのうち最も近いMoneta $50Kと、某F社の標準型$20Kを並べます。額面は2.5倍違うので、同一サイズ・同一市場の比較ではありません。未確認の複数口座合算もしていません。上の$100K試算とは口座サイズが異なる別比較です。
表を左右に動かす(またはフォーカスして矢印キーを使う)と、両社を比べられます。
| 比べる条件 | Moneta 1-Step Daily | 某F社・標準型 |
|---|---|---|
| 口座サイズ | $50,000 | $20,000 |
| 通常表示の購入費 | $142 | $258 |
| 50%引きの表示額(MonetaはUSK適用表示) | $71 | $129 |
| 評価の利益目標 | $1,500 口座額の3% | $1,800 口座額の9% |
| 日次損失の枠 | $500 口座額の1% | $600 口座額の3% |
| 初回報酬の承認前の通常最大損失枠 | $1,000 口座額の2% | $600 口座額の3% |
| 初期の報酬配分 | 88% | 80% |
確認できた条件では、Monetaが低いのは購入費(USK適用表示。条件付き)と、評価の利益目標の割合(口座額の3%対9%)です。 初回報酬の承認前の通常最大損失枠は、金額ではMoneta $1,000・某F社$600ですが、これは口座が2.5倍大きいためです。口座額に対する割合では、最大損失はMonetaの2%に対して某F社が3%、日次の枠も口座額の1%対3%($500対$600)で、どちらも某F社の方が広くなります。口座サイズは受取額に効き、確率は損失枠と目標の比率で決まるため、最大損失枠の金額の大きさを独立した利点とは数えません。すべての条件がMonetaに有利というわけではありません。
初回報酬の承認で、最大損失ラインが初期口座額へ固定される点は共通です。残高自体が初期額に戻るのではありません。 以後の余力は口座に残した利益次第なので、表の初回前の枠を、そのまま出金後も使えるとは考えません。
某F社には最大損失枠5%の上位型もあり、$20Kなら$1,000です。ここはMoneta $50Kの通常枠と同額ですが、上位型の価格は未確認なので、標準型の$129で上位型を買えるとは扱いません。また、某F社の報酬配分は承認された報酬の最初の4回は80%、5回目は85%、6回目以降は90%という案内があります。初期配分だけで全期間の優劣は決まりません。
某F社はニュース取引を認める案内がある一方、Monetaには対象となる重要指標の前後5分の制限があります。取引市場、手数料、値動き、日次ラインの判定や審査も異なります。某F社の手数料は公式資料間で説明が一致しないため、コスト込みの期待値比較には使っていません。先の$100KのA/B/CモデルはMonetaだけの説明用で、次の節の$50K・$20Kも同じ仮定による仮説の経路です。どちらも某F社の実際の成績や成功確率との比較ではありません。
料金は確認時点の表示比較で、割引対象、期限、併用可否、税・決済手数料を含む最終請求額を保証しません。Monetaは11月8日23:07(日本時間)のDaily / MT5選択画面、相手側は11月9日0:40(日本時間)に確認した公式料金・ヘルプを根拠にしています。匿名比較のため、相手の社名が分かるリンクは掲載していません。
同じ仮定で計算すると、某F社とどう違う?
先ほどの$100KのA/B/Cは、Monetaだけの別の計算です。以下の$50K・$20Kは、同じ仮定をそれぞれの口座額に対する割合に置き換え、実際に提供されている口座サイズで仮説の経路を計算したものです。結果は実績や成功確率ではなく、仮定モデルの比較です。
先に前提です。以下は実際の成績ではなく、同じ仮定で両社を計算した仮定モデルです。
最重要の前提:このモデルは、引き出し額(配分前)Wに配分率を掛けた額がそのまま受取の現金になり、すべての出金が承認され、日次ラインとの矛盾も起きないと仮定します。実際には、Monetaの例B・Cの引き出し($750・$1,000)は日次の損失枠($500)を超える場合があり、出金時に日次ラインなどがどう調整されるかは未確認です。実行できる戦略でも、実際の確率でもありません。
最大損失ラインの扱い:最初の報酬が承認されると、最大損失の下限ライン(FLOOR)が初期残高へ上がって固定されます。口座残高が初期額に戻る(リセットされる)わけではありません。次回へ続く確率 r=B÷(B+W)は、この固定ラインの上にBの余力が残るという置き方と、日次ラインを単純化して出金後も妨げにならないとする仮定に依存します。
- 比べる口座:Moneta $50,000(USK適用表示$71。USKコードを適用した後の購入前選択画面の表示額で、利用資格を満たす場合に限る条件付き。有効性や期限は約束せず、税・決済手数料を含む最終請求額は未確認)と、某F社・標準型の暗号資産無期限先物口座$20,000(表示$129)。CFD型や損失枠5%の上位型は混ぜません。
- 実際の成績・成功率ではなく、モデルの計算結果です。
- 公平な日次±0.5%:毎日、口座額の+0.5%か−0.5%が独立に50%ずつ起きるとし、コストなし、途中の含み損は確定損失を超えず、ポジションは日次リセット時に持ちません。
- 受取ゼロの経路も含むすべての経路を平均し、失格まで無期限に続けます。出金はすべて承認され、日次制限との矛盾は起きない仮定です。
- 先の$100K・購入費$142のA/B/Cモデルは別の計算です。以下の$50K・$20Kには、同じ仮定(残す余力と引き出しを口座額に対する割合に置いたA/B/C)を使います。返金・買い直し・税・為替・待機コストは含めません。
同じ仮定で比べると、今回の某F社・標準型よりMonetaの平均回収率が高くなります。USK適用表示の購入費と、口座額に対する評価目標の低さが主な違いです。
ただし、日次の損失枠や市場は同じではありません。出金が実際に成立するかは未確認で、平均回収率は確率ではありません。
例A:残す余力は口座額の1%、1回の引き出し(配分前)は0.5%
金額にすると、Moneta:余力$500・引き出し$250、某F社:余力$200・引き出し$100。
表を左右に動かすと、両社の列を確認できます。
| 見る数字 | Moneta $50,000 · USK適用表示 $71 | 某F社・標準型 $20,000 · 表示 $129 |
|---|---|---|
| モデルの平均回収率平均の総受取 ÷ 購入費 × 100 | 212.47% | 31.65% |
| 平均の総受取受取ゼロも含む | $150.86 | $40.82 |
| 購入費を引いた平均平均の総受取 − 購入費1回分 | +$79.86 | −$88.18 |
| 購入費の回収確率モデル上の確率・実績ではない | 22.86% | 11.11% 受取2回で回収 |
初回の受取だけで止める場合の平均純損益は、Moneta −$20.71、某F社 −$115.67です。 例Aは、初回の受取だけで止めると両社とも平均がマイナスです。
例A:初回の受取だけで止める場合を見る
| 見る数字 | Moneta | 某F社・標準型 |
|---|---|---|
| 平均の受取初回だけ・受取ゼロも含む | $50.29 | $13.33 |
| 購入費を引いた平均平均の受取 − 購入費1回分 | −$20.71 | −$115.67 |
| 平均回収率平均の受取 ÷ 購入費 × 100 | 70.82% | 10.34% |
例B:残す余力は口座額の1%、1回の引き出し(配分前)は1.5%
金額にすると、Moneta:余力$500・引き出し$750、某F社:余力$200・引き出し$300。
表を左右に動かすと、両社の列を確認できます。
| 見る数字 | Moneta $50,000 · USK適用表示 $71 | 某F社・標準型 $20,000 · 表示 $129 |
|---|---|---|
| モデルの平均回収率平均の総受取 ÷ 購入費 × 100 | 275.43% | 42.38% |
| 平均の総受取受取ゼロも含む | $195.56 | $54.67 |
| 購入費を引いた平均平均の総受取 − 購入費1回分 | +$124.56 | −$74.33 |
| 購入費の回収確率モデル上の確率・実績ではない | 17.78% | 13.64% |
初回の受取だけで止める場合の平均純損益は、Moneta +$46.33、某F社 −$96.27です。 例Bは、初回の受取だけで止めても、Monetaはプラス、某F社はマイナスです。
例B:初回の受取だけで止める場合を見る
| 見る数字 | Moneta | 某F社・標準型 |
|---|---|---|
| 平均の受取初回だけ・受取ゼロも含む | $117.33 | $32.73 |
| 購入費を引いた平均平均の受取 − 購入費1回分 | +$46.33 | −$96.27 |
| 平均回収率平均の受取 ÷ 購入費 × 100 | 165.26% | 25.37% |
例C:残す余力は口座額の2%、1回の引き出し(配分前)は2%
金額にすると、Moneta:余力$1,000・引き出し$1,000、某F社:余力$400・引き出し$400。
表を左右に動かすと、両社の列を確認できます。
| 見る数字 | Moneta $50,000 · USK適用表示 $71 | 某F社・標準型 $20,000 · 表示 $129 |
|---|---|---|
| モデルの平均回収率平均の総受取 ÷ 購入費 × 100 | 330.52% | 53.47% |
| 平均の総受取受取ゼロも含む | $234.67 | $68.97 |
| 購入費を引いた平均平均の総受取 − 購入費1回分 | +$163.67 | −$60.03 |
| 購入費の回収確率モデル上の確率・実績ではない | 13.33% | 10.71% |
初回の受取だけで止める場合の平均純損益は、Moneta +$46.33、某F社 −$94.71です。 例Cは、初回の受取だけで止めても、Monetaはプラス、某F社はマイナスです。
例C:初回の受取だけで止める場合を見る
| 見る数字 | Moneta | 某F社・標準型 |
|---|---|---|
| 平均の受取初回だけ・受取ゼロも含む | $117.33 | $34.29 |
| 購入費を引いた平均平均の受取 − 購入費1回分 | +$46.33 | −$94.71 |
| 平均回収率平均の受取 ÷ 購入費 × 100 | 165.26% | 26.58% |
この比較の読み方
- Monetaが低い条件:購入費(USK適用表示$71対$129。条件付きの表示額)と、評価の利益目標の割合(口座額の3%対9%)です。
- 某F社が広い条件:初回報酬の承認前の通常最大損失は口座額の3%対Monetaの2%、日次の損失枠は口座額の3%対1%、報酬配分は承認された報酬の最初の4回は80%、5回目は85%、6回目以降は90%と上がります。この伸びも計算に入れています。
- 最大損失枠の金額はMoneta $1,000、某F社$600と、口座が大きいMonetaの方が大きく見えますが、これは額面が2.5倍違うためです。口座サイズは受取額(現金)に効き、確率は損失枠÷目標などの比率で決まります。そのため、金額の大きさを確率上の独立した利点としては数えていません。
- 購入費を引いた平均は、平均の総受取から購入費1回分を引いた額です。平均回収率は、平均の総受取÷購入費×100で、年利でも額面に対する利回りでもありません。額面が2.5倍違うため、結果は口座サイズ・購入費・目標・損失枠・配分率が合わさったもので、ブランドだけの効果を取り出したものではありません。市場も違い、どちらかが実際に有利だという保証もありません。
- A・B・Cはそれぞれ別の計算例です。3例を平均した数字や、典型的な結果を示す数字は出していません。
- 回収確率は、受取の累計が購入費に届く最小の回数で数えます。某F社の例Aは1回の受取では購入費に届かず、2回の受取が必要なため、初回到達率ではなく次の継続まで含めます。
- 無期限のモデルでは、いずれ必ず失格で止まります(確率1)。ただし、出金せず口座に残ったままの模擬残高は、現金として数えていません。
出金経路の確認(例A)
- Moneta:引き出し$250(配分前)、受取$220。Cryptoの最低$100は上回りますが、Riseの最低$500には届きません。$100はCryptoの出金案内にある最低額で、全サービス共通の最低額ではありません。
- 某F社:引き出し$100(配分前)、受取$80。確認した最低$50を超え、余力1%($200)を残します。ただし購入費$129を受取で賄うには2回($80×2)が必要です。
- これは出金資格の免除ではありません。最低額をどの金額(配分前か後か)に適用するか、審査や承認は別条件で、実際の申請画面での確認が必要です。
計算式
- D=最初の損失枠、T=評価の利益目標、B=残す余力、W=1回の引き出し(配分前)。
- 評価に通る確率 q=D÷(D+T)。購入から初回までの確率 p=q×D÷(D+B+W)。次回へ続く確率 r=B÷(B+W)。
- Moneta:平均の総受取=p×W×0.88÷(1−r)。
- 某F社:平均の総受取=p×W×(0.8×(1+r+r²+r³)+0.85×r⁴+0.9×r⁵÷(1−r))。
- 初回だけの平均の受取=p×W×初回の配分率。平均回収率=平均の受取÷購入費×100。
途中の利益確定という考え方
早めに利益を確定して受け取る考え方は、購入費を回収できる確率を上げる可能性がある一方で、平均の受取は減る場合があります。止める位置を変えると両方が動くため、確率と平均を並べて見ることが大切です。どちらも良くなる保証はありません。利益をすべて引き出して口座を閉じる方法や、出金時の日次ラインの扱いは未確認なので、運用の推奨としては示しません。
Monetaの$71は、2026年11月8日23:07(日本時間)の購入前選択画面でUSKコードを適用した後の表示額で、利用資格を満たす場合に限る条件付きです。このコードが現在有効か、いつまで使えるかは約束せず、確認もしていません。某F社の購入費は、11月9日(日本時間)に公式の現行料金と標準型の最大損失3%条件を確認した表示額です。いずれも確認時点の記録で、実際の購入・決済はしておらず、税・決済手数料を含む最終請求額は未確認です。
Blueberryの計算記事と、どこが同じでどこが違う?
Blueberry Instant Eliteの計算記事でも、初回出金への到達、次回への継続、受取ゼロを含む平均総受取、購入費を回収できる確率を分けています。ここでも同じ見方を使います。「機械割相当」のような平均受取÷購入費の比率は、回収できる確率や、費用を引いた純利益率とは別です。
ただし、リンク先は評価なしのInstant口座で、出金後の損失余力4%・7.5%を未確認の固定条件として置いた過去キャンペーンの仮定モデルです。Dailyでは評価段階を通る必要があり、初回承認後は初期残高の損失ラインより上に残した利益が余力になります。利益配分や口座数も異なるため、倍率だけで優劣は決められません。リンク先のMoneta比較はInstant Proで、本記事の1-Step Dailyとは別商品です。
8.どんな戦法が合う? まず損失の使い方を決める
出金前と出金後で、使える余力を分ける
特定の銘柄やエントリー手法が最適だと示せる取引データは、この記事にはありません。まずは普段の手法に、コスト込みで優位性があるかを確認し、その手法をDailyの小さな損失枠へ収める考え方です。平均がプラスになる仮定を、実際の優位性の代わりにはしません。
例として$100Kで1回の予定損失を$100(初期額の0.10%)、1日の自主停止を−$200と決めるなら、通常の日次許容量$1,000を使い切る前に止める設計になります。これは公式指定でも安全保証でもなく、資金管理の例です。スプレッド、手数料、滑り、相関する複数ポジションを合算し、口座画面で残っている日次・全体余力を先に見ます。
初回承認後に残した余力が$1,000なら、同じ$100でも残り余力の10%を1回で使う計算です。出金前と同じロットを機械的に続けず、初期額の割合と、残っている余力の割合の両方で見直します。利益を残すほど継続余地は増えますが、その分だけ初回までの必要利益も増えます。
利益率より、コスト込みの1回期待値とルール適合
損切り1に対して利確1.5、勝率45%を仮定すると、1回あたりの期待値は0.45×1.5−0.55=+0.125リスク単位で、ここから取引コストを引きます。実際に45%勝てる根拠は別途必要です。利確幅を広げただけで勝率が同じままになるわけではありません。
運用では、次の確認を先にしたいところです。
- 指標発表の前後5分は原則として新規・決済を避ける。手動だけでなくTP・SLも対象。2時間以上前からの保有に関する決済例外など、対象イベントと条件は公式で確認する。
- 日次リセットの22:00 UTC(翌朝7:00 JST)前後の残高・有効証拠金を確認する。翌日・週末持越しが許可されても、ギャップや含み益の戻りで日次違反になるリスクは残る。
- ナンピンやロット増加で損失を取り戻す前提にしない。口座・銘柄・取引アイデア全体のリスクを合算する。
- EA・コピーは許可条件を確認する。コピーは同一本人名義かつMoneta内の口座等の条件があり、他社口座からのコピーや市販EA・シグナルを自由に使える制度ではない。
公式は、仕組みの確率的攻略やgamificationなどを禁止しています。上の仮定モデルを、そのような取引の実行手順として使わないでください。毎日の申請機会があっても、毎日取引したり、毎回上限まで引き出したりする必要はありません。公式:ニュース取引 / 公式:コピー取引 / 公式:禁止手法
9.向いている人・慎重に選びたい人
検討しやすいのは、 1段階の評価を希望し、日次1%・全体2%の枠に収まる資金管理をすでに決めている人です。最低利益日数やベスト日の割合調整を避けたい人、Funded後の申請周期を短くしたい人にも特徴が合う可能性があります。
慎重に選びたいのは、 1回の値動きや含み損を広く許容する手法の人、指標発表前後を中心に取引する人、利益を全額引き出してから同じ損失余力で続けたい人です。実際に使う商品・時間帯・ロットで、制限との相性を先に確認した方がよいと思います。
10.よくある質問
利益目標を達成すれば、すぐFunded口座が使えますか?
目標達成後も必要な確認・契約・審査があります。今回は、私自身が案内メールの同意手続きを確認したあとにログインできたと報告しています。全員が同じ順序・時間で完了する保証ではありません。
毎日出金できるなら、即日着金ですか?
毎日申請できる制度と、処理・送金・着金は別です。申請資格と審査があり、公式の通常処理目安は24〜48営業時間です。
今回、出金もできたのですか?
この記事で紹介している証拠は、利益目標達成と、その後のFundedログイン報告までです。申請・着金の証拠は含めていません。
Instant Proと同じプランですか?
別商品です。1-Step Dailyは評価を1段階受けるプランです。評価なしのInstant ProのDDや報酬周期を、今回の口座へ当てはめないでください。
結論:費用と3%目標を重視するなら、1-Step Dailyは検討候補
1-Step Dailyは、1段階・利益目標3%の評価を経て、条件を満たせば毎日報酬を申請できるプランです。「1日で合格」「毎日着金」ではありません。最低利益日数や一貫性ルールがない一方、日次1%・通常最大損失2%の管理と、初回報酬承認後に口座へ残す余力がポイントです。
某F社の標準型と比べると、今回確認した条件ではMonetaの方が購入費と評価目標を抑えられました。近い提供サイズのMoneta $50Kと某F社 $20Kは、割引表示$71対$129、評価目標3%対9%です。同一サイズ・同一市場ではなく、損失許容量の割合は某F社の方が広くなります。$71は2026年11月8日23:07(日本時間)のUSKコード適用表示で、現在の適用や最終金額は未確認です。
A〜Cの仮定計算でも、平均の受取・費用を引いた期待値・平均回収率はMonetaの方が高い結果でした。失格まで無期限に繰り返すモデルの平均回収率は約212〜331%対約32〜53%。「機械割相当」は平均の総受取÷購入費×100(%)で、確率でも実際の成績でもなく、回収できる人の割合ではありません。
この計算は勝ち負け各50%・コストなし・全申請成立などを仮定し、出金時の日次損失ラインの調整も未確認です。初回までに費用を失う経路があり、初回だけで終了する例Aは平均純損失になります。高い平均回収率だけで「買えば得」とは判断できません。
それでも、購入費を抑え、1段階の評価と短い報酬申請周期を選びたい方には、比較する価値のあるプランだと思います。私の記録は目標達成からFundedログインまでで、出金実績はまだ含みません。普段の手法が日次1%の枠に合い、失っても生活に影響のない参加費で試せるか確認したうえで、下のUSK紹介リンクから対象口座・コードの適用条件・最終金額を見てみてください。
関連記事:Proprの評価からFunded化までの実測 / Moneta Phoenix・Instant Proも登場するInstant系の紹介
本記事は個人の利用記録と情報整理です。投資助言や合格・報酬の保証ではありません。条件は変更されるため、申し込み前に最新の公式情報と口座ごとの契約を確認してください。